
La réponse courte
Une carte bancaire émise en France est acceptée dans les grands hôtels, les grands magasins et les comptoirs des aéroports de Shanghai, mais beaucoup plus rarement au comptoir des petits commerces. Elle sert surtout à garantir une réservation, à retirer des espèces dans un distributeur et à régler un achat important, tandis que les dépenses quotidiennes passent par un portefeuille mobile. Avant le vol, il faut activer son usage à l’étranger, prévenir sa banque, vérifier son code confidentiel et noter la date des contrôles effectués auprès de l’émetteur.
Sommaire
Le premier refus survient rarement au moment où on l’attend : il arrive à la réception d’un hôtel, au moment de la caution, ou devant un distributeur dont l’écran propose une devise que l’on n’a pas choisie. Ce guide ne répète pas la procédure de rattachement d’une carte à Alipay ou à WeChat Pay : il décrit la carte physique française elle-même, son parcours de bout en bout, et les questions à poser à votre banque avant de partir.
- Une carte CB, Visa ou Mastercard émise en France est acceptée dans les grands hôtels, les grands magasins, les boutiques d’aéroport et certaines chaînes internationales de Shanghai.
- Dans un restaurant de quartier, un marché, un taxi ou un étal de rue, le terminal capable de lire une puce internationale est rarement présent, et le QR code reste la règle.
- Le logo CB seul ne garantit pas l’acceptation hors de France : la carte doit aussi porter un réseau international reconnu par le terminal du commerçant.
- UnionPay est le réseau domestique chinois ; une carte émise par une banque française et portant ce logo reste soumise aux règles de son émetteur, à vérifier auprès de votre banque.
- Un distributeur compatible affiche des logos de réseaux internationaux ; repérer ces marques avant d’insérer la carte évite un refus et une carte conservée par l’automate.
Ce qu’il faut retenir avant de partir
Cinq points suffisent à éviter la quasi-totalité des blocages décrits dans les messages de voyageurs francophones. Ils concernent l’ordre dans lequel on prépare le téléphone, la vérification de la date du jour et la présence d’une solution de secours qui ne dépend pas du réseau mobile. Le détail qui change tout est de séparer les trois rôles de la carte : garantir une réservation, retirer des espèces et dépanner un achat important, mais jamais assurer les achats de rue ; cette distinction, relevée le 12 novembre 2026, évite de confondre une carte valide avec une carte universelle.
- La conversion dynamique de devise, ou DCC, propose de régler en euros : il faut choisir la devise locale et laisser la conversion à votre banque, à confirmer auprès de l’émetteur.
- Les frais de transaction internationale, les plafonds de paiement et de retrait, et la marge de change dépendent du contrat de la carte : à vérifier auprès de l’émetteur, avec la date du relevé.
- Avant le départ, trois gestes suffisent : activer l’usage à l’étranger, signaler ses dates de voyage, et configurer un code confidentiel à quatre chiffres utilisable sur les automates chinois.
- Un code de validation 3-D Secure envoyé sur un numéro français peut ne pas arriver en Chine ; il faut prévoir un canal de réception de secours avant le vol.
- Apple Pay et Google Pay avec une carte française ne fonctionnent que sur les terminaux compatibles, et ne remplacent ni le portefeuille local ni la carte physique, à vérifier auprès de votre banque.
Pour situer ce guide dans la préparation d’ensemble, voir Payer shanghai alipay wechat etrangers et Aeroport pudong centre shanghai.
Points de repère et définitions
Avant d’entrer dans le détail, il faut fixer le vocabulaire : les mêmes mots ne recouvrent pas les mêmes réalités en France et en Chine. Ces huit mots reviennent dans chaque échange avec un commerçant, un guichetier ou un conseiller bancaire ; les confondre conduit à chercher une erreur de terminal là où se joue une règle de facturation, et la date de vérification du 12 novembre 2026 doit accompagner toute valeur relevée.
- CB
- Le sigle du réseau interbancaire français, présent sur la plupart des cartes émises dans l’Hexagone ; il n’assure pas à lui seul l’acceptation à l’étranger et doit être complété par un réseau international.
- DCC
- Conversion dynamique de devise : le terminal ou l’automate propose de fixer le montant en euros au moment du paiement, avec un taux choisi par l’accepteur, qu’il faut comparer avec celui de votre banque.
- GAB / DAB
- Guichet ou distributeur automatique de billets : l’appareil qui délivre des espèces ; les deux sigles désignent le même service et les logos affichés indiquent les réseaux de cartes acceptés.
- 3-D Secure
- Protocole d’authentification demandé par la banque émettrice lors d’un paiement en ligne ou d’un rattachement, souvent matérialisé par un code court envoyé sur le numéro associé au compte.
- UnionPay
- Réseau de cartes domestique chinois, très largement accepté sur le territoire ; une carte qui le porte reste émise, plafonnée et facturée selon les règles de la banque qui l’a délivrée.
- Préautorisation
- Empreinte bancaire prise à l’arrivée dans un hôtel ou pour une location : le montant est réservé sans être débité, puis libéré après le départ selon un délai fixé par l’émetteur.
- Plafond
- Montant maximal de paiement ou de retrait autorisé sur une période donnée ; il existe un plafond côté banque émettrice et un autre côté automate, à vérifier auprès de votre banque avant le départ.
- Devise de facturation
- Monnaie dans laquelle la transaction est finalement inscrite sur le relevé : choisir la devise locale laisse le réseau et l’émetteur fixer le taux, choisir l’euro confie ce choix au terminal.
Ces définitions sont reprises dans Entree sans visa chine francais, où la même terminologie est utilisée pour l’ensemble des guides.
Où une carte bancaire française est réellement acceptée à Shanghai
Les grands hôtels, les grands magasins et les comptoirs d’aéroport
Dans un palace du Bund, la réception dispose d’un terminal configuré pour les réseaux internationaux, et le paiement de la chambre se déroule comme à Paris, avec une puce lue et un reçu imprimé. Le même appareil enregistre la caution de séjour, la note du restaurant interne et les achats de la boutique de l’établissement, sans que le client ait à présenter un autre moyen.
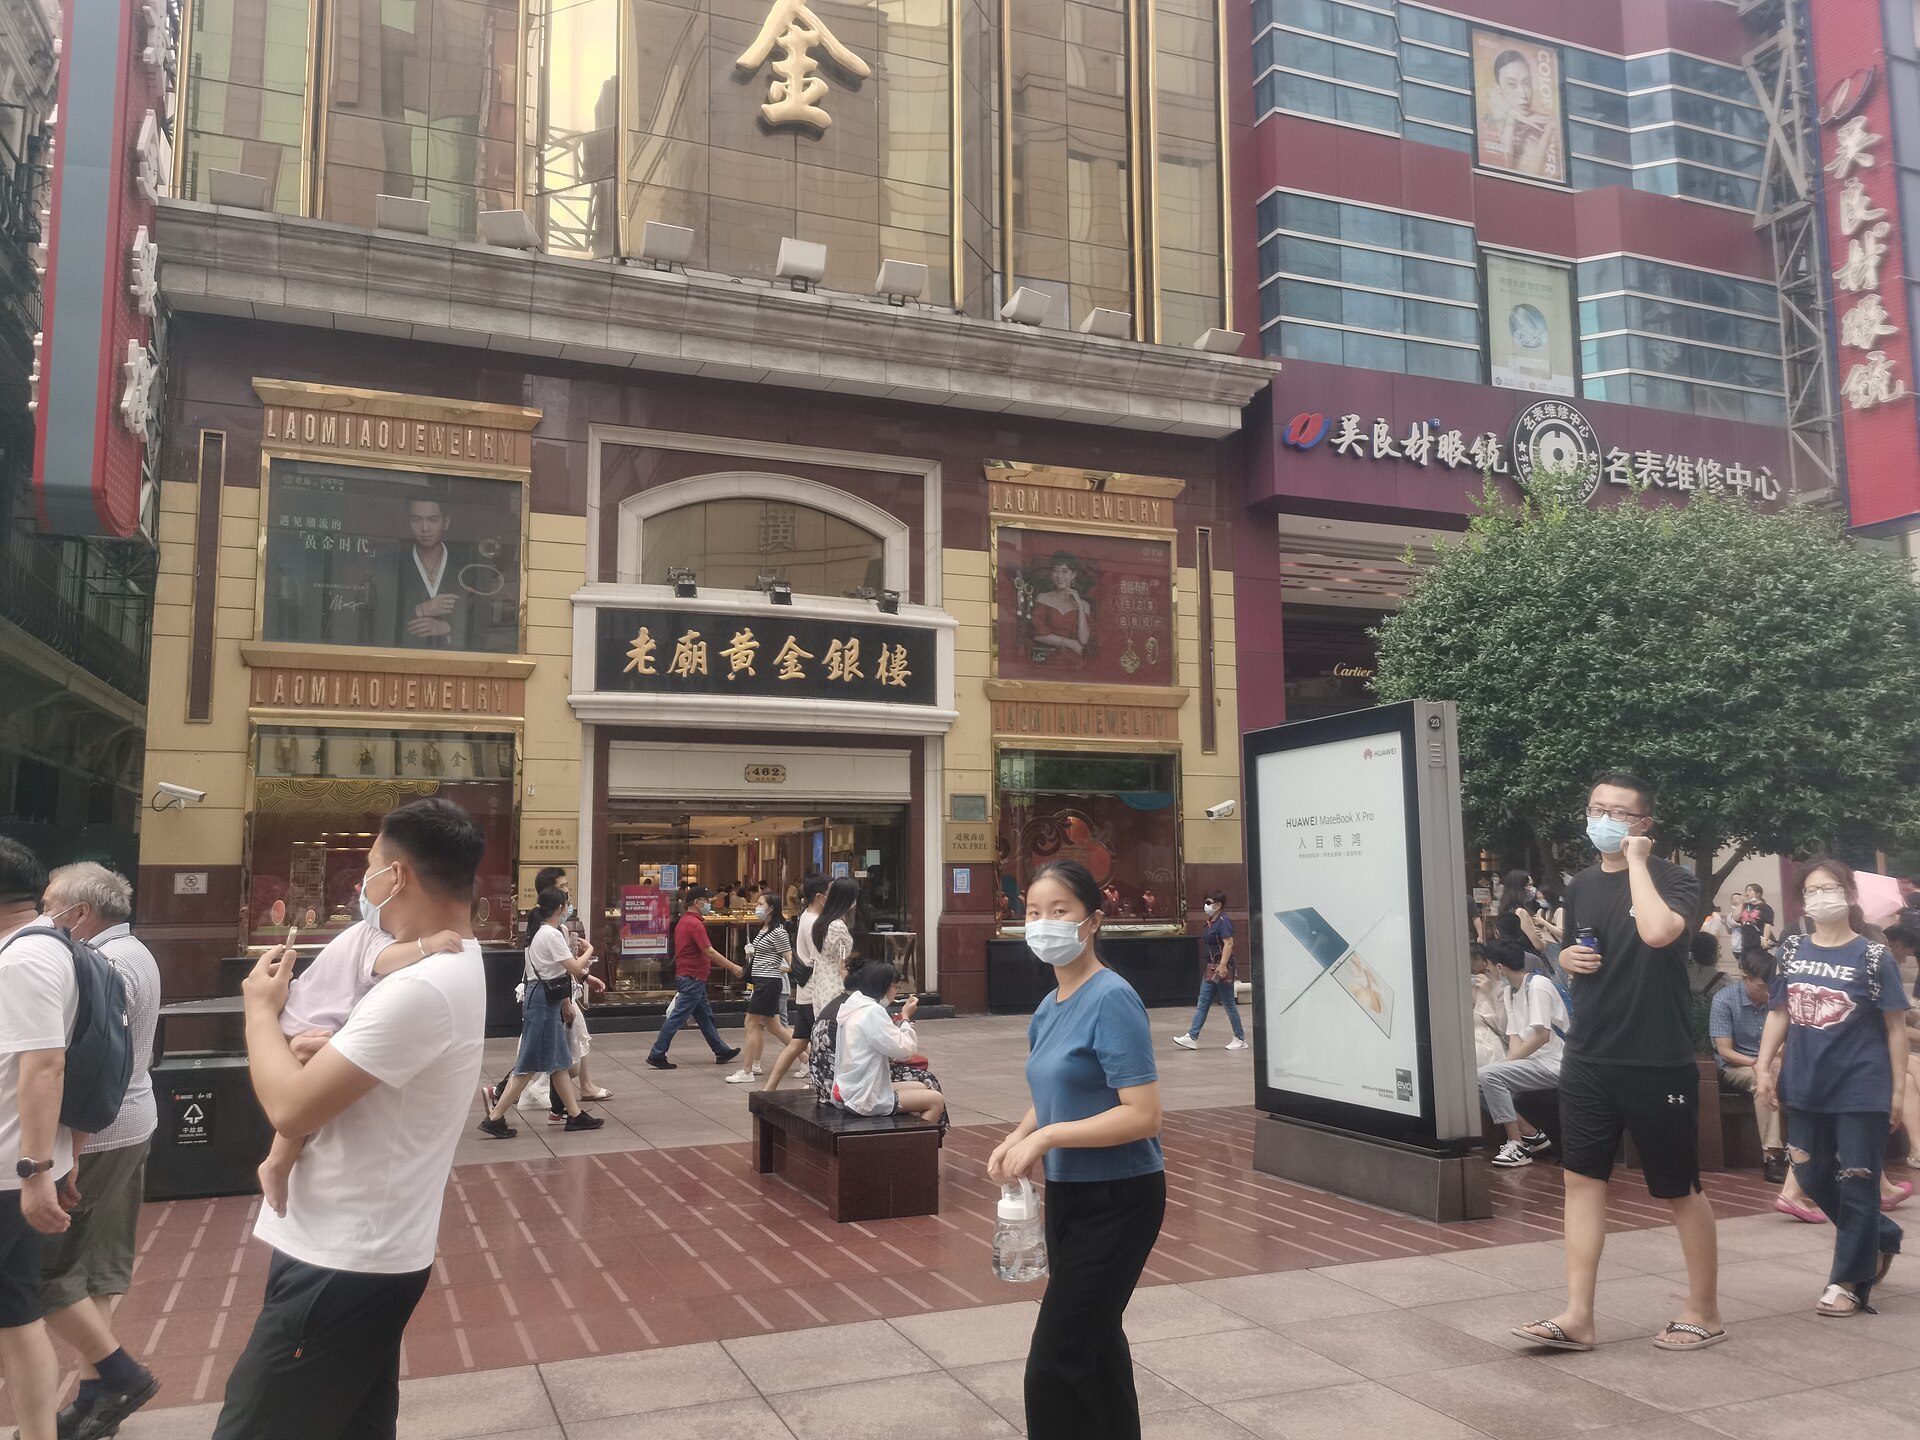
Un grand magasin de la rue de Nanjing ou une galerie commerciale de Pudong affiche en caisse les logos des réseaux acceptés, et le vendeur sait manipuler une carte étrangère. À Pudong ou à Hongqiao, les boutiques des terminaux internationaux et les comptoirs de location acceptent le règlement par carte, ce qui en fait le premier test utile après l’atterrissage.
- Repérer les logos Visa, Mastercard ou UnionPay sur la porte ou sur le comptoir avant de présenter la carte.
- Présenter le passeport avec la carte lorsque le montant est élevé ou que le terminal demande une pièce d’identité.
- Conserver le reçu imprimé, car il sert à rapprocher le débit du relevé bancaire au retour.
Petits commerces, marchés, taxis et étals de rue
Dans une échoppe de nouilles d’une ruelle de la concession française, la caisse se réduit à un téléphone et à une étiquette de QR code plastifiée. Le commerçant n’a pas de terminal capable de lire une puce étrangère, et proposer une carte physique allonge la file sans garantir le moindre débit.
Un marché couvert, un stand de brochettes ou un taxi arrêté le long du trottoir fonctionnent sur le même principe, avec un encaissement immédiat par téléphone. La carte française reste donc absente de la scène la plus fréquente du séjour, non pas par refus du vendeur, mais parce que l’équipement n’existe pas.
- Ne pas insister devant un étal de rue : le refus vient de l’absence de terminal, pas d’un blocage de la banque.
- Garder quelques billets pour un achat minuscule, une entrée de temple ou un pourboire imprévu.
- Réserver la carte physique aux achats importants et aux lieux qui affichent explicitement un réseau international.
CB, Visa, Mastercard : ce que change le logo sur la carte
Une carte portant le seul sigle CB est avant tout conçue pour le réseau interbancaire français, et sa lecture hors de France dépend de l’accord passé avec un réseau international. La plupart des cartes françaises ajoutent Visa ou Mastercard, et c’est ce second logo que le terminal shanghaïen cherche avant d’accepter la transaction.
Un voyageur qui ne regarde que la mention CB risque de présenter une carte valide à Paris mais illisible sur un automate de la ville, sans comprendre le refus. Il faut lire les deux faces du rectangle de plastique, repérer le réseau international, puis confirmer auprès de l’émetteur que ce réseau est bien actif à l’étranger.
- Vérifier la présence d’un logo Visa, Mastercard ou UnionPay en plus du sigle CB.
- Demander à votre banque quels réseaux sont activés pour les paiements hors de France.
- Noter la date de cette vérification, ici le 12 novembre 2026, avec le nom du conseiller.
UnionPay et les banques émettrices françaises
UnionPay est le réseau domestique chinois, présent sur la quasi-totalité des terminaux et des distributeurs du pays, et certaines banques françaises proposent des cartes qui le portent. Une telle carte reste émise, plafonnée et facturée en France : le logo chinois facilite la lecture locale, mais ne modifie en rien les règles de la banque qui l’a délivrée.
Le réflexe utile consiste à interroger son établissement sur trois points : réseaux activés, frais applicables et canal d’assistance joignable depuis la Chine. Un conseiller pourra confirmer si la carte est une carte de débit immédiat, une carte de crédit ou une carte à autorisation systématique, ce qui change le comportement au guichet.
- Ne pas supposer qu’un logo UnionPay dispense de prévenir sa banque avant le départ.
- Demander si la carte autorise les retraits et les paiements dans un distributeur chinois.
- Conserver la réponse écrite de l’émetteur avec la date du 12 novembre 2026.
Retirer des espèces : distributeurs, logos et conversion de devise
Reconnaître un DAB ou un GAB compatible
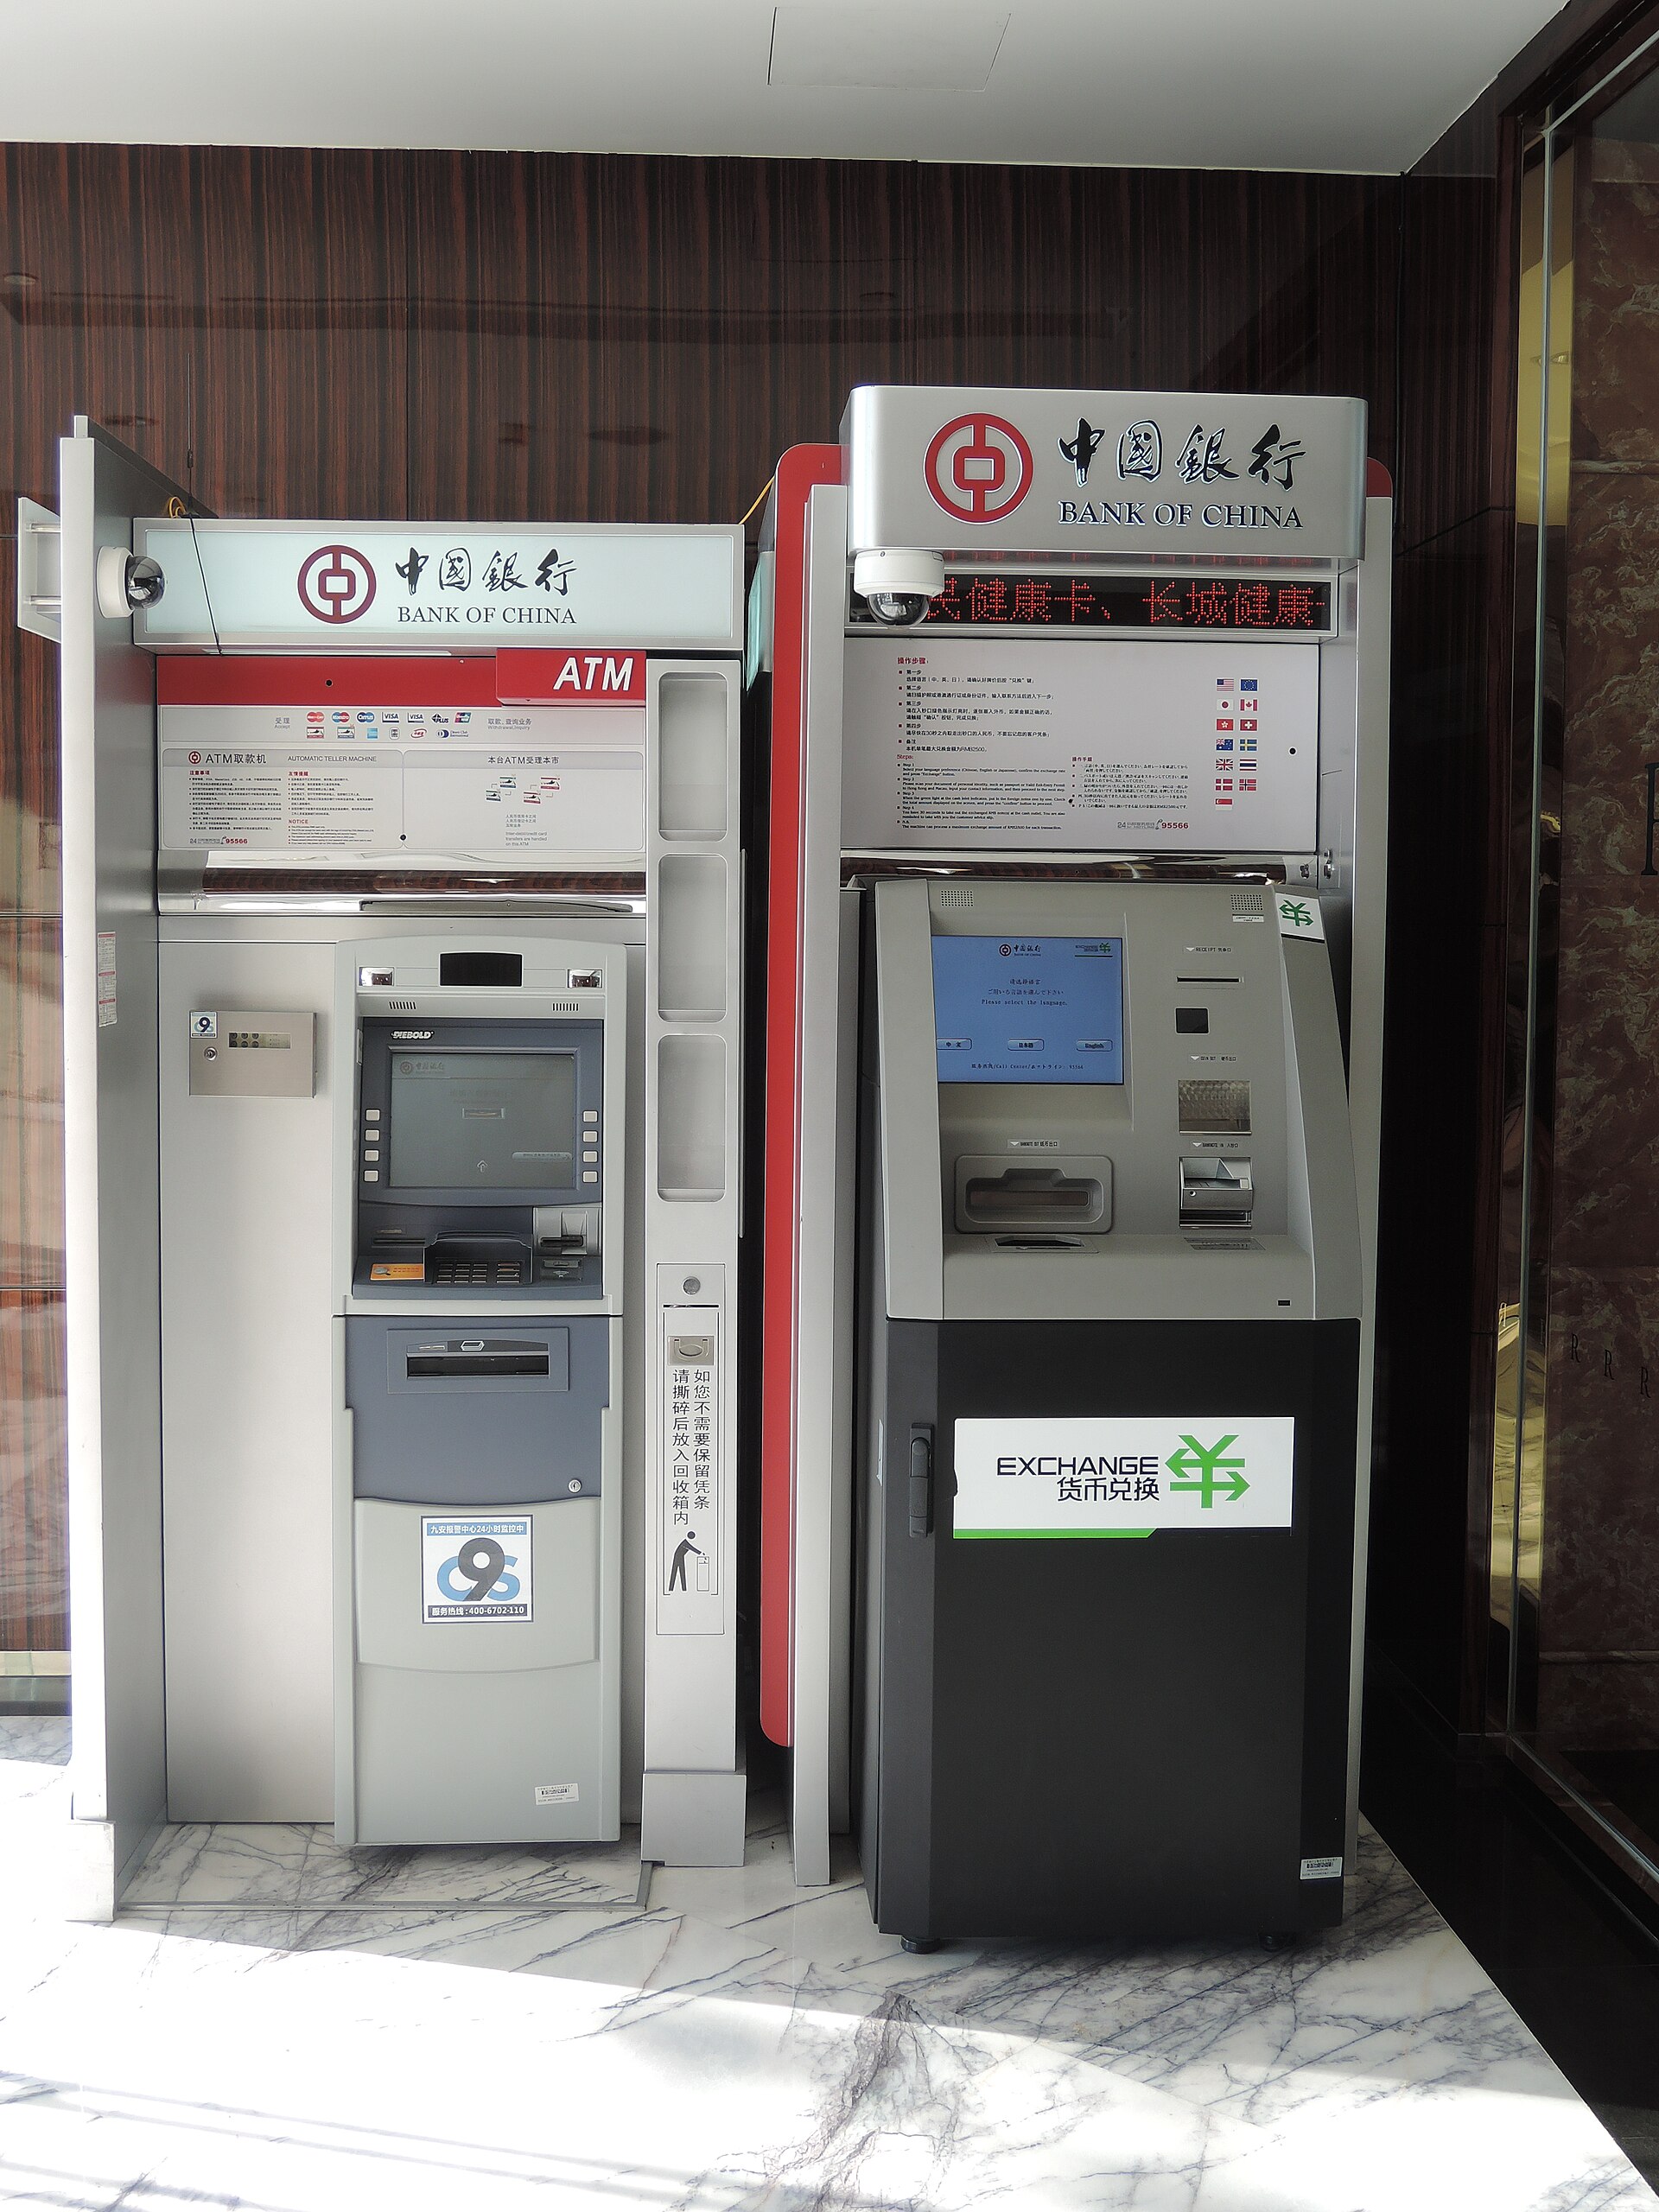
Un distributeur automatique de billets, appelé DAB ou GAB selon les enseignes, porte sur son fronton les logos des réseaux de cartes qu’il sait lire. Dans une agence de la Banque de Chine ou d’une grande banque commerciale du centre, ces marques sont alignées à hauteur des yeux, à côté de la mention de change.
Choisir une machine installée dans le hall d’une agence, plutôt qu’un appareil isolé dans un couloir de centre commercial, facilite la récupération d’une carte conservée. Des bornes de change en libre-service jouxtent parfois l’automate, et leur présence signale un guichet habitué aux visiteurs étrangers et à leurs documents.
- Chercher les logos Visa, Mastercard, Cirrus, Plus ou UnionPay sur le fronton de l’appareil.
- Préférer un distributeur attenant à une agence ouverte, où un guichetier peut intervenir.
- Éviter les appareils dont l’écran d’accueil reste uniquement en caractères chinois sans option de langue.
Le déroulé d’un retrait, de l’insertion au reçu
On insère la carte, on choisit la langue de l’interface, on saisit son code confidentiel à quatre chiffres en masquant le clavier, puis on sélectionne le montant proposé. L’automate peut demander une confirmation du type de compte, et il faut choisir le compte courant plutôt qu’un compte d’épargne rarement relié à une carte de retrait.
Avant de valider, l’écran affiche le montant en devise locale et parfois une proposition de facturation en euros : c’est le moment où se joue le coût réel de l’opération. On retire les billets, on attend la restitution de la carte, on conserve le reçu, puis on range le tout avant de quitter le hall de l’agence.
- Masquer le clavier d’une main pendant la saisie du code confidentiel à quatre chiffres.
- Attendre la restitution de la carte avant de prendre les billets et de s’éloigner.
- Photographier le reçu pour rapprocher le retrait du relevé de votre banque au retour.
La conversion dynamique DCC : choisir l’euro ou le yuan
Certains terminaux et certains automates proposent de régler en euros, avec un taux de conversion et un montant final affichés immédiatement à l’écran du commerçant. Cette facilité, nommée conversion dynamique de devise ou DCC, confie le choix du taux à l’accepteur local et non au réseau de la carte ni à la banque émettrice.
La méthode prudente consiste à refuser la proposition et à laisser la transaction s’établir en devise locale, puis à vérifier auprès de l’émetteur le taux réellement appliqué. Le montant inscrit sur le relevé peut différer de celui affiché au moment du paiement, et seule la ligne bancaire datée permet de trancher, après le 12 novembre 2026.
- Refuser la facturation en euros quand l’écran la propose, et choisir la devise locale.
- Lire le montant en yuans avant de confirmer, même si un équivalent en euros est affiché.
- Comparer ensuite la ligne du relevé avec la date de vérification du 12 novembre 2026.
Frais de retrait et plafonds : qui prélève quoi
Un retrait à Shanghai fait intervenir trois acteurs : la banque qui exploite l’automate, le réseau international de la carte, et l’établissement français qui a émis celle-ci. Chacun peut appliquer sa propre commission, son propre plafond par opération et son propre plafond par période, sans que l’écran du distributeur les détaille tous.
Aucun chiffre générique ne peut donc être avancé ici : les montants dépendent du contrat souscrit en France et doivent être vérifiés auprès de l’émetteur, relevé à l’appui. Un voyageur qui retire plusieurs petites sommes multiplie les interventions éventuelles, alors qu’un retrait groupé, décidé après vérification de son plafond, simplifie le suivi sur le relevé.
- Demander à votre banque le détail des frais de retrait hors de la zone euro.
- Relever le plafond de retrait par opération et par journée avant le départ.
- Noter la réponse de l’émetteur avec la date du 12 novembre 2026.
Ce que décide votre banque : frais, plafonds, change et préautorisation
Frais de transaction internationale et marge de change
Un paiement par carte française à Shanghai déclenche souvent une commission de transaction internationale et une conversion de devise, toutes deux fixées par le contrat de l’émetteur. Ces frais s’ajoutent au prix affiché en caisse, et leur montant exact ne figure ni sur le ticket du commerçant ni sur une règle nationale unique.
Certaines cartes haut de gamme les réduisent ou les suppriment, d’autres les appliquent dès le premier achat, et la différence se lit uniquement dans les conditions tarifaires de la banque. Il faut donc ouvrir son espace client, relever les lignes concernées et les dater du 12 novembre 2026, plutôt que de retenir un pourcentage lu dans un guide ancien.
- Repérer dans son contrat la commission de paiement hors zone euro et la marge de change.
- Vérifier auprès de l’émetteur si la carte applique des frais dès le premier yuan.
- Conserver une capture de l’écran tarifaire avec la date de vérification.
Plafonds de paiement et de retrait à l’étranger
Le plafond de paiement à l’étranger est une limite fixée par la banque émettrice, distincte du solde disponible et distincte du plafond de retrait en espèces. Une carte largement provisionnée peut ainsi refuser une note d’hôtel parce que le plafond de la période est atteint, sans que le commerçant puisse expliquer le blocage.
Avant un achat important, il est raisonnable de relever ce plafond dans son espace client et de confirmer auprès de l’émetteur qu’il couvre la durée du séjour. Une modification temporaire, demandée quelques jours avant le vol, évite de découvrir la limite au moment de régler une caution ou un billet, et se date au 12 novembre 2026.
- Relever séparément le plafond de paiement et le plafond de retrait à l’étranger.
- Demander une adaptation temporaire avant le départ, et non depuis la réception de l’hôtel.
- Vérifier auprès de votre banque que la modification est bien enregistrée.
Qui fixe le taux de change et à quelle date
Le taux appliqué à une transaction par carte n’est pas celui affiché dans un aéroport ni celui d’un site de change, mais celui du réseau international au jour de la compensation. La banque émettrice peut ensuite retenir sa propre marge, si bien que le montant final en euros résulte de deux décisions prises après le passage en caisse.
La date de valeur retenue est celle du traitement de l’opération, et non celle de l’achat, ce qui explique un écart de quelques centimes entre le ticket et le relevé. Pour un litige, la seule référence utilisable reste la ligne bancaire datée, à rapprocher du reçu du commerçant et de la réponse écrite de l’émetteur.
- Ne pas prendre le taux d’un comptoir de change comme référence d’un paiement par carte.
- Demander à votre banque quelle date de valeur elle retient pour les opérations en Chine.
- Conserver reçu et relevé pour toute contestation, avec la date du 12 novembre 2026.
Préautorisation, caution d’hôtel et délai de libération
À l’arrivée dans un hôtel, la réception prend une empreinte de carte pour garantir les extras, et cette réservation immobilise une partie du plafond sans débiter le compte. Le montant exact, la durée de blocage et le délai de libération dépendent de l’établissement et de la banque émettrice, à vérifier auprès de l’émetteur avant le séjour.
Un voyageur dont le plafond est presque atteint peut voir la caution refusée, puis le paiement de la chambre échouer, alors même que le solde du compte reste largement positif. Au départ, la libération n’est pas toujours instantanée : il faut demander le détail à la réception, garder le reçu de préautorisation et surveiller son relevé les jours suivants.
- Demander à la réception le montant de la caution avant de présenter la carte.
- Conserver le reçu de préautorisation distinct du reçu de paiement final.
- Vérifier auprès de votre banque le délai de libération après le départ de l’hôtel.
Les trois gestes à faire avant le départ, et la question des codes
Activer l’usage à l’étranger et vérifier la validité
Beaucoup de cartes françaises arrivent avec les paiements hors de France désactivés par prudence, et l’activation se fait dans l’application de la banque ou au guichet. Ce réglage est distinct de l’autorisation des retraits, distinct de l’autorisation des paiements sans contact, et il faut les vérifier les uns après les autres.
La date d’expiration mérite le même examen : une carte valable encore trois mois en France peut être refusée à l’étranger par un automate qui exige une marge plus large. Un contrôle fait une semaine avant le vol laisse le temps de recevoir une carte de remplacement, alors que la découverte à l’aéroport ne laisse aucune solution immédiate.
- Activer les paiements et les retraits à l’étranger dans l’espace client de la banque.
- Vérifier la date d’expiration et demander une carte neuve si elle approche.
- Confirmer auprès de l’émetteur les trois réglages, avec la date du 12 novembre 2026.
Prévenir sa banque et noter l’assistance internationale
Signaler ses dates de séjour et la destination réduit les blocages automatiques, mais ne les supprime pas, car les moteurs antifraude jugent aussi la nature du commerçant. Un premier achat dans un grand magasin de Shanghai peut suffire à déclencher une alerte silencieuse, même lorsque le voyage a été enregistré la veille au téléphone.
Il faut surtout noter, sur un support consultable hors ligne, le numéro d’assistance internationale, l’identifiant du contrat et la procédure d’opposition de sa banque. Ces trois informations servent à la fois pour un refus de paiement, une carte conservée par un automate et une perte, et elles doivent rester accessibles sans réseau mobile.
- Enregistrer ses dates de voyage auprès de l’émetteur avant le décollage.
- Noter le numéro d’assistance joignable depuis la Chine et l’heure d’ouverture du service.
- Conserver ces numéros sur papier, en plus de la note dans le téléphone.
Configurer un code confidentiel à quatre chiffres
Les automates chinois demandent un code confidentiel à quatre chiffres, et une carte habituée à un code plus long ou à une simple signature peut être refusée au guichet. La vérification se fait chez soi : on consulte son code, on le saisit une fois sur un distributeur français, et on confirme auprès de l’émetteur qu’il est bien actif.
Un code oublié ne se devine pas devant la machine, car quelques essais successifs conduisent au blocage de la carte et à une opposition à gérer depuis l’étranger. Il est plus simple de le noter sous une forme qui n’évoque pas un mot de passe, dans un carnet séparé du portefeuille, et de ne jamais le communiquer par message.
- Vérifier que le code confidentiel comporte bien quatre chiffres avant le départ.
- Tester la saisie sur un distributeur en France, puis noter la date du contrôle.
- Ne jamais saisir le code sous le regard d’un tiers ni le transmettre par téléphone.
3-D Secure et codes reçus par message à l’étranger
Un achat en ligne ou un rattachement à un portefeuille déclenche souvent une authentification 3-D Secure, matérialisée par un code court envoyé sur le numéro français du compte. En Chine, ce message peut ne jamais arriver si l’itinérance des messages courts n’est pas incluse dans le forfait ou si la carte SIM a été remplacée à l’arrivée.
La parade se prépare avant le vol : vérifier la réception d’un message, conserver le numéro enregistré, et demander à l’émetteur une validation par application plutôt que par texto. Lorsque la banque propose une authentification dans son application mobile, celle-ci reste généralement plus fiable en voyage, à condition d’avoir gardé l’appareil sur lequel elle a été configurée.
- Tester la réception d’un code court sur son numéro avant de quitter la France.
- Demander à votre banque une alternative à la validation par message.
- Ne jamais communiquer un code reçu à une personne qui le réclame par écrit.
Portefeuilles téléphoniques, cartes d’entreprise, prépayées et espèces
Apple Pay et Google Pay avec une carte française
Apple Pay fonctionne en Chine continentale sur les terminaux compatibles avec le réseau UnionPay, mais tous les commerces n’en sont pas équipés et toutes les cartes françaises ne sont pas éligibles. Le paiement sans contact reste donc une solution d’appoint dans un grand magasin ou un hôtel international, jamais la règle dans un restaurant de quartier ou un marché.
Google Pay dépend de services qui ne sont pas accessibles depuis tous les réseaux chinois, et il ne doit pas constituer l’unique plan de paiement du séjour. Dans tous les cas, l’éligibilité d’une carte française à ces portefeuilles se confirme auprès de l’émetteur, avec la date de vérification du 12 novembre 2026.
- Vérifier auprès de votre banque que la carte est compatible avec Apple Pay ou Google Pay.
- Tester le sans-contact sur un terminal d’un grand magasin avant d’en dépendre.
- Conserver la carte physique et un portefeuille local en solution de repli.
Cartes d’entreprise et cartes de mission
Une carte d’entreprise obéit à des règles supplémentaires : plafonds fixés par le service financier, catégories de commerçants autorisées et validation possible par un responsable. Un voyageur en déplacement peut voir un repas ou un trajet refusé non pas par la banque, mais par la politique interne de l’employeur, sans message explicite en caisse.
Il faut obtenir avant le départ une note écrite précisant les plafonds, la liste des usages autorisés et le contact à joindre en cas de blocage pendant le déplacement. Prévoir une carte personnelle en complément reste prudent, car une note de frais bloquée à Shanghai ne se débloque pas depuis la réception d’un hôtel un dimanche soir.
- Demander au service financier les plafonds et les catégories autorisées à l’étranger.
- Noter le contact interne joignable en dehors des heures de bureau.
- Emporter une carte personnelle distincte pour les dépenses non professionnelles.
Cartes prépayées et cartes dédiées au retrait
Une carte prépayée chargée en euros peut servir de réserve, mais son acceptation dépend du réseau indiqué sur le plastique et des règles de l’établissement qui l’a émise. Certains services liés à ces cartes restent fermés aux opérations internationales, et il faut le vérifier auprès de l’émetteur plutôt que de supposer une équivalence avec une carte bancaire classique.
Une carte dédiée au retrait, conservée séparément de la carte de paiement, offre un second accès aux espèces si la première est refusée par un automate. Son plafond, ses frais et ses conditions de recharge se consultent dans le contrat, et se confirment auprès de votre banque avec la date du 12 novembre 2026.
- Vérifier auprès de l’émetteur que la prépayée autorise les paiements en Chine.
- Garder la carte de retrait dans un sac distinct de la carte de paiement.
- Relever les plafonds de recharge et de retrait avant le départ.
Chèques de voyage et espèces : la place qui leur reste
Les chèques de voyage ont pratiquement disparu du paysage shanghaïen : peu de guichets les acceptent, la vérification d’identité est longue, et le change se fait désormais ailleurs. Les présenter comme solution principale conduit à une succession de refus polis, et il faut les considérer comme un vestige historique plutôt que comme un moyen de paiement.
Les espèces gardent en revanche trois usages réels : un achat minuscule, un pourboire imprévu et la première journée quand la carte rencontre un blocage bancaire. Elles s’obtiennent par les canaux officiels, au guichet d’une banque ou à un distributeur identifié, en conservant le justificatif remis lors de l’opération.
- Ne pas compter sur les chèques de voyage pour régler un séjour à Shanghai.
- Garder une petite réserve de billets obtenue auprès d’un guichet officiel.
- Conserver le justificatif de retrait ou de change avec la date du 12 novembre 2026.
Quand la carte est refusée, conservée ou perdue : le diagnostic
Un refus en caisse : cinq vérifications dans l’ordre
Devant un refus, on commence par lire les notifications de sa banque, car une alerte de transaction jugée inhabituelle est la cause la plus fréquente du premier échec. Si l’alerte existe, on la valide dans l’application, puis on retente avec un montant plus faible, sans multiplier les essais qui aggravent le soupçon.
On vérifie ensuite le plafond de paiement, la date d’expiration, la saisie du code et le réseau affiché sur le terminal, avant d’envisager une panne du commerçant. En dernier recours, on présente une deuxième carte d’un autre émetteur ou on règle par un autre moyen, puis on consigne l’heure et le libellé du refus.
- Ouvrir les notifications de la banque avant de réessayer la transaction.
- Vérifier le plafond, la validité et le code confidentiel dans cet ordre.
- Basculer sur une deuxième carte ou un autre moyen, et noter le refus.
Une carte conservée par un automate : récupération et opposition
Un distributeur peut conserver la carte après plusieurs codes erronés, après une coupure de courant ou lorsqu’il ne reconnaît pas le réseau de l’émetteur. Si l’appareil est attenant à une agence ouverte, on entre avec son passeport et le reçu de l’opération, et un guichetier peut restituer la carte après vérification.
Lorsque l’agence est fermée ou l’automate isolé, il ne faut pas attendre : on appelle l’assistance internationale notée avant le départ et on demande une opposition immédiate. Le numéro de l’automate, l’heure et l’adresse de l’agence accélèrent le dossier, et une photographie de l’écran de refus aide le conseiller à identifier la machine.
- Relever le numéro de l’automate, l’adresse et l’heure de l’incident.
- Se présenter au guichet de l’agence avec le passeport si elle est ouverte.
- Appeler l’assistance de l’émetteur et faire opposition si la carte reste conservée.
Perte, vol et opposition : l’ordre des appels
La perte d’une carte se traite dans un ordre précis : bloquer d’abord la carte auprès de l’émetteur, puis sécuriser les portefeuilles mobiles qui lui sont liés. On relève ensuite les opérations récentes, on conserve le passeport sur soi et on prévient, si besoin, le consulat pour obtenir une attestation en cas de vol simultané.
Une opposition faite tardivement laisse une fenêtre d’utilisation, et les notifications en temps réel constituent le meilleur signal d’alerte pendant cette fenêtre. Les numéros utiles doivent donc être notés hors ligne, avec la date du 12 novembre 2026, et non seulement enregistrés dans un téléphone que l’on vient d’égarer.
- Faire opposition auprès de l’émetteur avant toute autre démarche.
- Délier la carte des portefeuilles mobiles et vérifier les opérations récentes.
- Contacter le consulat si le passeport a disparu avec la carte.
Remboursements, retours en boutique et litiges après le retour
Un remboursement accepté en boutique ne recrédite pas la carte instantanément : il suit le même chemin que le paiement initial, avec un délai fixé par l’émetteur. Le montant peut en outre différer en euros de celui du ticket, puisque le taux de change retenu au remboursement n’est pas forcément celui de l’achat.
Il faut conserver le reçu d’achat, le reçu de retour et la confirmation du commerçant, puis rapprocher les trois lignes du relevé après le retour en France. En cas d’écart, la contestation s’appuie sur ces pièces datées et sur la réponse écrite de l’émetteur, jamais sur le souvenir d’un montant affiché en caisse.
- Garder le reçu de retour autant que le reçu d’achat initial.
- Vérifier auprès de votre banque le délai de recréditation d’un remboursement.
- Rapprocher les lignes du relevé et contester avec des pièces datées.
Combiner la carte et le paiement mobile pendant le séjour
Réserver la carte aux dépenses où elle est acceptée
La stratégie la plus calme consiste à attribuer un rôle à chaque outil : la carte française pour l’hôtel, la caution, les grands magasins et les retraits d’espèces. Le portefeuille mobile, configuré avant le départ, prend le relais pour les repas, les transports, les marchés et les petites boutiques où aucun terminal n’est disponible.
Cette répartition évite de présenter dix fois par jour une carte que le commerçant ne peut pas lire, et elle réduit mécaniquement le nombre de refus à expliquer. Elle ne demande aucune astuce particulière : elle découle simplement du relevé des lieux d’acceptation décrit dans les premières sections de ce guide.
- Utiliser la carte pour l’hôtel, la caution et les achats importants.
- Utiliser le portefeuille mobile pour les transports et les dépenses de rue.
- Ne pas chercher à payer par carte là où le QR code est la seule voie.
Le portefeuille mobile au quotidien, sans double emploi
Alipay et WeChat Pay sont décrits en détail dans le guide consacré au paiement mobile ; ce chapitre ne répète pas leur configuration ni leurs écrans de rattachement. Il suffit de retenir qu’une carte française correctement liée alimente ces portefeuilles, et que la carte physique ne joue alors qu’un rôle de secours ou de retrait.
Un voyageur gagne à vérifier, une fois sur place, qu’un petit paiement passe dans chaque sens du QR code avant d’en avoir besoin dans une file. Ce test, fait au calme le premier soir, sépare les questions de réseau des questions de banque et évite de tout attribuer à la carte française à tort.
- Consulter le guide du paiement mobile pour la procédure de rattachement.
- Tester un petit paiement dans les deux sens du QR code dès le premier soir.
- Distinguer un refus de réseau d’un refus de la banque émettrice.
Deux émetteurs, une réserve d’espèces et un carnet de notes
Emporter deux cartes d’établissements différents reste la meilleure assurance contre un blocage antifraude, car les refus ne sont pas uniformes d’une banque à l’autre. La seconde carte, rangée dans un autre sac, sert aussi bien pour un retrait que pour un rattrapage de caution, sans dépendre du téléphone ni de sa batterie.
Quelques billets en petites coupures complètent l’ensemble, avec un carnet où figurent les numéros d’assistance, les plafonds relevés et la date du 12 novembre 2026. Ce carnet, consultable sans réseau, devient le seul outil disponible lorsque la carte est conservée, le téléphone éteint et la banque joignable uniquement par téléphone.
- Emporter deux cartes de deux émetteurs distincts, rangées séparément.
- Garder une réserve de petites coupures obtenue par un canal officiel.
- Noter numéros, plafonds et date de vérification sur un support papier.
Fin de séjour : délier, classer et dater
Avant de quitter la Chine, on retire la carte des portefeuilles mobiles que l’on ne compte plus utiliser, puis on télécharge les reçus utiles à une note de frais. On classe séparément les reçus d’hôtel, les justificatifs de retrait et les preuves de remboursement, car chacun répond à un interlocuteur différent au retour.
Les semaines suivantes, on surveille encore les notifications de la banque, le temps que les préautorisations se libèrent et que les derniers remboursements apparaissent. On consigne enfin ce qui a réellement fonctionné, avec la date du 12 novembre 2026, pour corriger ce guide et préparer un prochain départ sans refaire les mêmes vérifications.
- Retirer la carte des portefeuilles mobiles inutilisés après le retour.
- Classer reçus d’hôtel, de retrait et de remboursement par interlocuteur.
- Noter les observations de terrain avec la date de vérification.
Comparatif et chiffres à jour
Le tableau ci-dessous rassemble les ordres de grandeur utiles à la décision ; les montants et les règles évoluent, la date de relevé figure en dernière colonne. Ces deux tableaux ne figent aucun montant : ils indiquent où chercher la réponse et qui décide, avec une date de relevé au 12 novembre 2026 ; toute valeur chiffrée doit être confirmée auprès de l’émetteur ou de votre banque.
| Lieu | Réseau lu | Acceptation | Solution de repli | Point à vérifier |
|---|---|---|---|---|
| Grand hôtel du Bund | Visa, Mastercard, UnionPay | Fréquente | Portefeuille mobile | Caution et plafond auprès de votre banque |
| Grand magasin de la rue de Nanjing | Visa, Mastercard | Fréquente | Deuxième carte | Frais de change auprès de votre banque |
| Boutique de terminal international | Visa, Mastercard | Fréquente | Espèces | Réseaux actifs auprès de votre banque |
| Restaurant de quartier | Réseau local seul | Rare | Portefeuille mobile | Aucune vérification de terminal |
| Marché couvert et étal de rue | QR code du commerçant | Absente | Petites coupures | Aucune vérification de terminal |
| Distributeur en agence | Visa, Mastercard, Plus, Cirrus | Fréquente | Autre automate de banque | Plafond de retrait auprès de votre banque |
| Élément | Décidé par | Où vérifier | Date de relevé |
|---|---|---|---|
| Commission de paiement hors zone euro | Banque émettrice | Conditions tarifaires de votre banque | 12 novembre 2026 |
| Marge de change | Réseau et banque émettrice | Relevé de compte daté | 12 novembre 2026 |
| Plafond de paiement hors de France | Banque émettrice | Espace client de votre banque | 12 novembre 2026 |
| Plafond de retrait en espèces | Banque émettrice et automate | Espace client et écran de la machine | 12 novembre 2026 |
| Taux proposé lors du DCC | Accepteur local | Écran du terminal, puis relevé | 12 novembre 2026 |
| Délai de libération de caution | Hôtel et banque émettrice | Réception et service client | 12 novembre 2026 |
Les chiffres datés sont systématiquement accompagnés de leur source dans Internet et applications.
Pas-à-pas : la procédure complète
La procédure se déroule dans cet ordre : inverser deux étapes est la cause la plus fréquente d’un blocage à l’arrivée. L’ordre ci-dessous est celui d’une préparation faite une semaine avant le vol ; inverser les deux premières étapes expose à un premier refus que l’on ne peut plus corriger depuis un terminal.
1. Lire les logos de la carte
Repérer le sigle CB, le réseau international éventuel et la date d’expiration, puis noter les trois informations sur une feuille qui restera consultable hors ligne pendant le séjour.
2. Interroger la banque émettrice
Demander les réseaux actifs hors de France, les frais de paiement et de retrait, les plafonds et le canal d’assistance joignable depuis la Chine, puis conserver la réponse avec la date du 12 novembre 2026.
3. Activer et prévenir
Activer les paiements et les retraits à l’étranger dans l’espace client, signaler ses dates de voyage, et vérifier qu’une notification en temps réel est bien configurée sur le téléphone.
4. Vérifier le code à quatre chiffres
Confirmer auprès de l’émetteur que le code confidentiel comporte quatre chiffres, le tester sur un distributeur en France, puis le mémoriser sans le recopier dans un fichier accessible en ligne.
5. Prévoir le canal de validation
Tester la réception d’un code court sur le numéro enregistré, demander une authentification par application si la banque la propose, et conserver ce numéro actif pendant toute la durée du séjour.
6. Réunir le dossier de secours
Noter les numéros d’assistance et d’opposition, prévoir une deuxième carte d’un autre émetteur, quelques billets en petites coupures et une réserve de reçus vierges pour consigner les incidents.
Cas particuliers et scénarios de terrain
Cinq situations reviennent régulièrement dans les retours de voyageurs ; elles ne sont pas couvertes par la procédure standard. Cinq situations suffisent à couvrir la majorité des messages reçus de voyageurs francophones ; chacune illustre un point où la carte physique et le portefeuille mobile ne jouent pas le même rôle.
Caution refusée à la réception
Un palace du Bund demande une empreinte de carte pour les extras, et le terminal refuse sans explication. Le plafond de paiement relevé avant le départ est atteint, la notification de la banque le confirme, et une deuxième carte d’un autre émetteur débloque l’enregistrement en quelques minutes.
Écran de distributeur proposant des euros
Un automate de la Banque de Chine affiche un montant en euros et un montant en devise locale pour le même retrait. Le voyageur refuse la conversion en euros, choisit la devise locale, conserve le reçu, puis compare la ligne du relevé avec la date du 12 novembre 2026.
Code de validation jamais reçu
Un achat en ligne déclenche une authentification 3-D Secure, mais le message court n’arrive pas sur le numéro français après l’installation d’une carte SIM locale. La validation dans l’application de la banque, demandée avant le vol, permet de terminer l’opération sans attendre un texto.
Carte conservée un dimanche soir
Un distributeur isolé garde la carte après une coupure, et l’agence est fermée. Le voyageur relève le numéro de l’automate, appelle l’assistance notée sur son carnet, fait opposition, puis utilise sa deuxième carte pour le reste du séjour.
Remboursement arrivé avec un autre montant
Un retour en boutique est accepté, mais le recrédit en euros diffère du ticket initial. Le reçu d’achat, le reçu de retour et le relevé daté permettent de demander une explication à l’émetteur, sans contester le commerçant qui a correctement enregistré l’opération.
Erreurs fréquentes
Les erreurs ci-dessous ne relèvent pas de l’inattention : elles viennent presque toujours d’une habitude française transposée telle quelle. Ces erreurs ne viennent pas d’une inattention, mais d’une habitude française transposée telle quelle dans un pays où la carte physique n’occupe pas la même place.
- Présenter une carte ne portant que le sigle CB en la croyant utilisable partout, sans vérifier le réseau international auprès de l’émetteur.
- Remplacer sa carte SIM à l’arrivée, puis découvrir que le code 3-D Secure et les alertes de la banque arrivent sur un numéro devenu inaccessible.
- Accepter la facturation en euros proposée par un terminal, puis s’étonner d’un montant différent sur le relevé sans avoir comparé les deux lignes.
- Confondre le plafond de paiement et le plafond de retrait, et voir une caution d’hôtel refusée alors que le solde du compte reste largement positif.
- Saisir plusieurs codes erronés sur un automate pour essayer encore, et provoquer la conservation de la carte un jour où l’agence est fermée.
- Partir sans avoir activé les paiements à l’étranger, puis attribuer le premier refus au commerçant plutôt qu’au réglage de sa propre banque.
- Compter sur Apple Pay ou Google Pay comme unique moyen de paiement, sans avoir confirmé l’éligibilité de la carte auprès de l’émetteur.
- Jeter le reçu de préautorisation et le reçu de retour, puis ne plus pouvoir expliquer un écart de change ou un délai de remboursement au retour.
La méthode de vérification est décrite dans Paiement et argent.
Questions fréquentes
Les questions ci-dessous reprennent les formulations exactes les plus recherchées, avec une réponse courte avant le renvoi vers le détail. Les formulations ci-dessous reprennent les requêtes les plus fréquentes en français ; la réponse reste courte, et le détail se trouve dans les sections correspondantes, avec la date du 12 novembre 2026.
Ma carte bancaire française fonctionne-t-elle à Shanghai ?
Oui dans les grands hôtels, les grands magasins et les boutiques d’aéroport, beaucoup plus rarement dans les petits commerces. Vérifiez auprès de l’émetteur que le réseau international est activé avant le départ.
Une carte CB seule suffit-elle pour payer en Chine ?
Le sigle CB concerne d’abord le réseau français. Il faut aussi un logo Visa, Mastercard ou UnionPay, et confirmer auprès de votre banque que ce réseau est actif hors de France.
UnionPay est-il utile avec une carte émise en France ?
Le logo facilite la lecture sur les terminaux chinois, mais la carte reste soumise aux plafonds, aux frais et aux règles de la banque qui l’a délivrée, à vérifier auprès de l’émetteur.
Comment reconnaître un distributeur qui accepte ma carte ?
Cherchez sur le fronton les logos des réseaux internationaux, et préférez un automate attenant à une agence ouverte, où un guichetier peut intervenir si la carte est conservée.
Faut-il choisir l’euro ou le yuan quand l’écran le propose ?
La méthode prudente consiste à choisir la devise locale et à laisser la conversion au réseau et à l’émetteur. Comparez ensuite la ligne du relevé avec la date de vérification.
Quels frais ma banque prélève-t-elle sur un paiement en Chine ?
Commission de transaction internationale et marge de change éventuelle dépendent de votre contrat. Aucun montant générique ne peut être donné : à vérifier auprès de l’émetteur, relevé à l’appui.
Que faire avant le départ avec ma carte bancaire ?
Trois gestes : activer l’usage à l’étranger, signaler vos dates de voyage, et confirmer un code confidentiel à quatre chiffres. Notez aussi le numéro d’assistance internationale.
Pourquoi mon code 3-D Secure n’arrive-t-il pas en Chine ?
Le message court dépend du forfait, de l’itinérance et du numéro enregistré. Testez la réception avant le vol et demandez à votre banque une validation par application.
Apple Pay avec une carte française marche-t-il à Shanghai ?
Uniquement sur les terminaux compatibles et si la carte est éligible, ce qui se confirme auprès de l’émetteur. Cela reste une solution d’appoint, pas le mode de paiement principal.
Ma carte est refusée en caisse, par où commencer ?
Ouvrez les notifications de la banque, validez une éventuelle alerte, vérifiez le plafond et la validité, puis essayez une deuxième carte d’un autre émetteur.
Que faire si un distributeur avale ma carte ?
Relevez le numéro de l’automate, présentez-vous au guichet de l’agence avec le passeport si elle est ouverte, sinon appelez l’assistance et faites opposition.
Les chèques de voyage sont-ils encore acceptés ?
Ils ont pratiquement disparu du paysage shanghaïen. Gardez plutôt une petite réserve d’espèces obtenue par un guichet ou un distributeur officiel, et conservez le justificatif.
À vérifier avant le départ
Cette liste se coche la veille du départ, quand il est encore temps d’installer, de télécharger et d’imprimer. À cocher la veille du départ, quand il est encore temps d’appeler sa banque, d’imprimer une note et de tester la réception d’un code court.
- Sigle CB, réseau international et date d’expiration relevés sur les deux faces de la carte.
- Réseaux actifs hors de France, frais et plafonds confirmés auprès de l’émetteur, avec la date du 12 novembre 2026.
- Paiements et retraits à l’étranger activés dans l’espace client de la banque.
- Dates du séjour signalées à la banque et notifications en temps réel vérifiées.
- Code confidentiel à quatre chiffres confirmé et testé sur un distributeur en France.
- Réception d’un code 3-D Secure testée, et validation par application demandée si elle existe.
- Numéro d’assistance internationale et procédure d’opposition notés sur un support papier.
- Deuxième carte d’un autre émetteur rangée dans un sac distinct de la première.
- Petite réserve de billets en petites coupures obtenue par un canal officiel.
- Portefeuille mobile configuré et petit paiement testé, sans dépendre de la seule carte physique.
Pour la liste complète des formalités, voir Transports et Questions pratiques.
Sources officielles, date de vérification et historique des corrections
Dernière vérification rédactionnelle : 12 novembre 2026. Les règles, tarifs et horaires cités dans ce guide peuvent changer sans préavis ; en cas de doute, la source officielle prévaut sur ce texte. Ces documents décrivent un cadre réglementaire et des services publics, pas le fonctionnement quotidien d’un compte particulier ; toute valeur chiffrée, tout plafond et toute commission doivent être confirmés auprès de l’émetteur ou de votre banque, avec la date de vérification du 12 novembre 2026.
| Point vérifié | Source | Précision |
|---|---|---|
| Relèvement des plafonds pour les visiteurs | pbc.gov.cn | Banque populaire de Chine : cadre du rattachement des cartes étrangères, plafonds et règles de vérification, à confirmer auprès de votre banque. |
| Mécanismes de la carte étrangère liée | pbc.gov.cn | Second dossier de la banque centrale sur les parcours de paiement des visiteurs ; montants et seuils évoluent et se vérifient auprès de votre banque. |
| Guide officiel vivre et travailler en Chine | china-embassy.gov.cn | Guide officiel décrivant les réseaux de cartes acceptés, la devise de facturation et le rôle de la banque émettrice. |
| Paiement et achats pour les visiteurs | english.bjsjs.gov.cn | Synthèse locale en anglais sur les cartes internationales, les frais et les lieux où la carte passe, à relire avec la date de vérification. |
| Pièces justificatives et contrôles de voyage | nia.gov.cn | Texte officiel sur les documents acceptés lors des contrôles, utile au guichet de banque et lors de toute opposition. |
| Cartes étrangères et paiement mobile | govt.chinadaily.com.cn | Synthèse gouvernementale en anglais sur les cartes étrangères liées aux portefeuilles mobiles, à confronter à la réponse de votre banque. |
| Assistance consulaire en Chine | fr.china-embassy.gov.cn | Ambassade de France en Chine : assistance consulaire, démarches après une perte de carte et contacts utiles en cas de vol. |
| Conseils aux voyageurs français | diplomatie.gouv.fr | France Diplomatie : conseils aux voyageurs, recommandations consulaires et numéros à conserver sur un support papier. |
Photographies
Chaque photographie est créditée sous l’image avec le nom de l’auteur, la licence et la mention des modifications apportées. Conformément à notre politique d’affichage, une image sur quatre conserve également les liens cliquables vers la licence et la fiche d’origine ; la page des crédits photo rassemble, pour la totalité des illustrations, tous les liens vérifiables.
Méthode et corrections
Les parcours, les points de blocage et l’ordre des vérifications ont été confrontés à des retours de voyageurs francophones et à une vérification de terrain datée du 12 novembre 2026. Aucun frais, aucun plafond et aucun taux ne sont avancés ici : la méthode consiste à renvoyer systématiquement le lecteur vers son émetteur, puis à consigner par écrit la réponse obtenue et sa date. Toute évolution constatée sur place est notée, puis corrigée dans le guide, et la page de contact permet de la signaler.
La ligne éditoriale complète est publiée sur Formalites et visa ; les éventuels liens commerciaux sont détaillés sur Aeroports et arrivee.
Planifier la suite : tous les guides liés
Ce guide fait partie d’un ensemble de fiches reliées entre elles ; les liens ci-dessous pointent vers les pages déjà publiées au moment de la mise à jour. Ces guides sont reliés entre eux pour préparer un séjour complet : le paiement mobile, l’arrivée, les transports, le change et les formalités y sont traités séparément, avec la même terminologie et la même date de vérification du 12 novembre 2026.
Le point d’entrée thématique est le hub de la catégorie.
- Payer shanghai alipay wechat etrangers
- Aeroport pudong centre shanghai
- Entree sans visa chine francais
- Internet et applications
- Paiement et argent
- Transports
- Questions pratiques
- Formalites et visa
- Aeroports et arrivee
- Hebergement
- Manger et boire
- Visites et monuments
- Musees et culture
- Quartiers
- Achats et souvenirs
- Itineraires
- Saison et meteo
- Excursions depuis shanghai